https://csn-tv.ru/posts/id308556-platezh-menshe-dolg-dolshe-pochemu-rossijanam-rastjagivajut-avtokredity-na-shest-let
Платеж меньше, долг дольше: почему россиянам растягивают автокредиты на шесть лет
Почему автокредит на шесть лет становится новой нормой
Платеж меньше, долг дольше: почему россиянам растягивают автокредиты на шесть лет
Почему автокредит на шесть лет становится новой нормой
2026-10-11T20:02:01+03:00
2026-10-11T20:02:01+03:00
2026-10-11T20:02:02+03:00
Авто
https://csn-tv.ru/storage/uploads/originals/fibMEFxSNidFCh6zlktJ.jpg
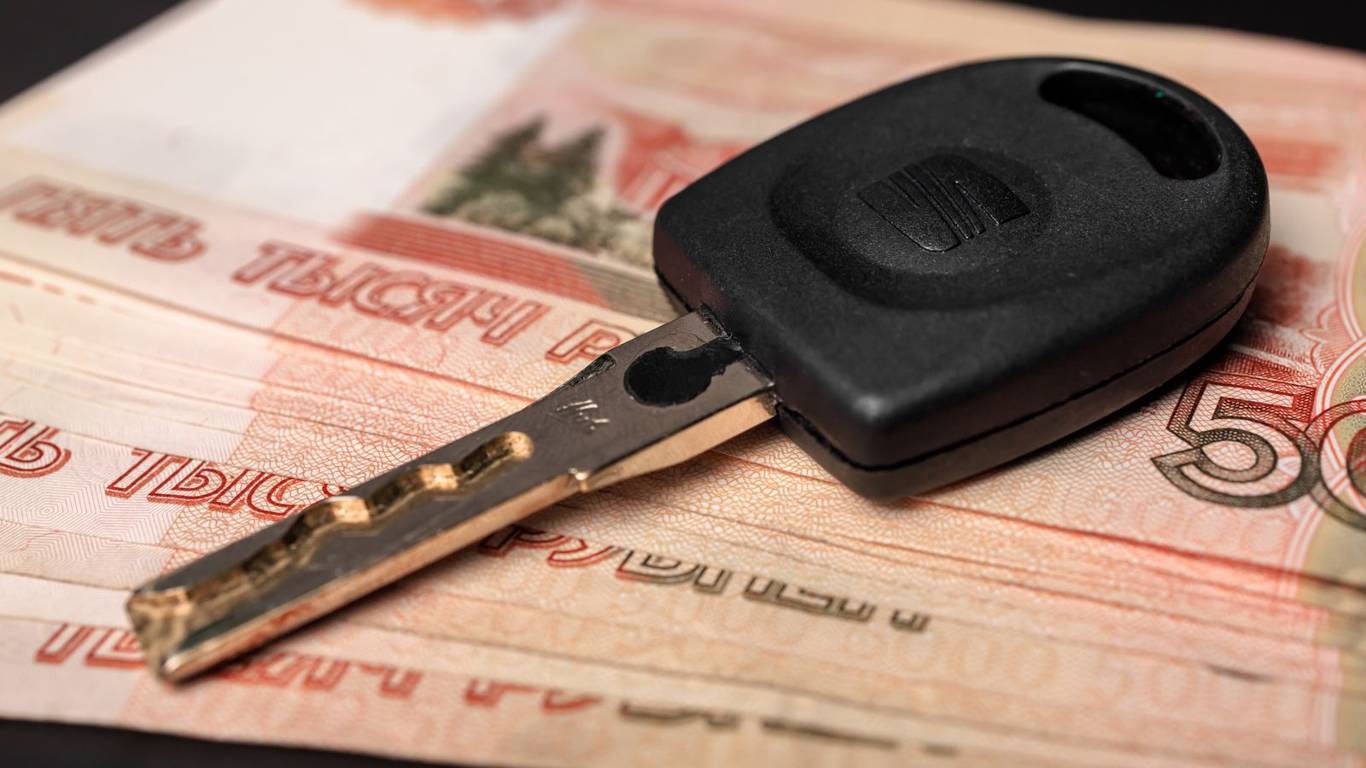
Средний срок автокредита в России в августе 2026 года составил 6,03 года. За год он увеличился почти на десять месяцев. Одновременно средняя сумма займа достигла 1,59 млн рублей, тогда как количество выданных кредитов уменьшилось на 6,9%.
Как отмечает SPEEDME.RU, более длинный срок позволяет банкам уменьшить ежемесячный платеж заемщика. Это становится особенно важным на фоне высокой стоимости автомобилей и требований к показателю долговой нагрузки.
При этом ставка по автокредитам остается высокой. В августе средневзвешенный показатель составлял 16,4% годовых. Поэтому заемщик получает не более дешевый автомобиль, а возможность распределить его стоимость на больший срок.
На условном кредите в 1,59 млн рублей разница хорошо заметна. При пяти годах платеж составляет около 39 тыс. рублей в месяц, а при шести — примерно 34,8 тыс. рублей. Но за счет дополнительного года общая переплата увеличивается примерно на 168 тыс. рублей.
Длинный кредит создает и сложности при продаже автомобиля до окончания договора. Спустя три года по шестилетнему кредиту остаток долга будет выше, чем по пятилетнему. Поэтому человеку, который привык менять машину раз в три-четыре года, стоит заранее учитывать этот фактор.
Региональная статистика также показывает заметную разницу. В Краснодарском и Ставропольском краях средние сроки уже превышают шесть с половиной лет. В Москве кредиты короче — около 5,32 года, хотя средняя сумма займа там выше общероссийской.
Перед оформлением кредита полезно сравнивать не только размер ежемесячного платежа, но и полную стоимость займа, итоговую переплату и остаток задолженности через несколько лет. Небольшой платеж сам по себе еще не означает, что автомобиль действительно стал доступнее.
Центральная Служба Новостей
info@csn-tv.ru
Центральная Служба Новостей
2026
Новости, Авто
ru-RU
Центральная Служба Новостей
info@csn-tv.ru
Центральная Служба Новостей
Центральная Служба Новостей
info@csn-tv.ru
Центральная Служба Новостей