https://csn-tv.ru/posts/id308650-letom-ezdite-zimoj-mashina-stoit-kak-sokratit-stoimost-osago-vdvoe-i-izbezhat-shtrafa
Летом ездите, зимой машина стоит? Как сократить стоимость ОСАГО вдвое и избежать штрафа
Как сэкономить на ОСАГО, если автомобиль используется только летом
Летом ездите, зимой машина стоит? Как сократить стоимость ОСАГО вдвое и избежать штрафа
Как сэкономить на ОСАГО, если автомобиль используется только летом
2026-10-23T10:02:05+03:00
2026-10-23T10:02:05+03:00
2026-10-23T10:02:05+03:00
Авто
https://csn-tv.ru/storage/uploads/originals/vcdB9EaVWBE5Ee97Xz6X.jpg
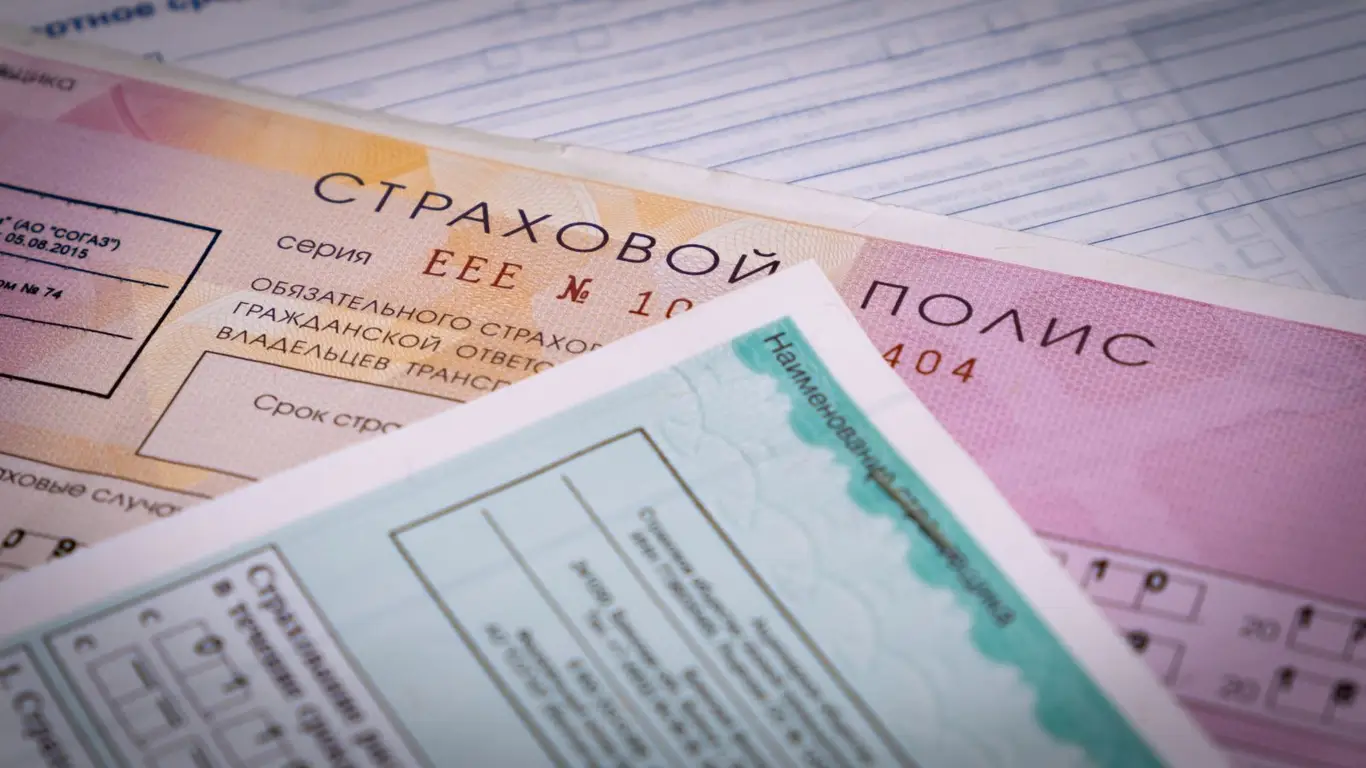
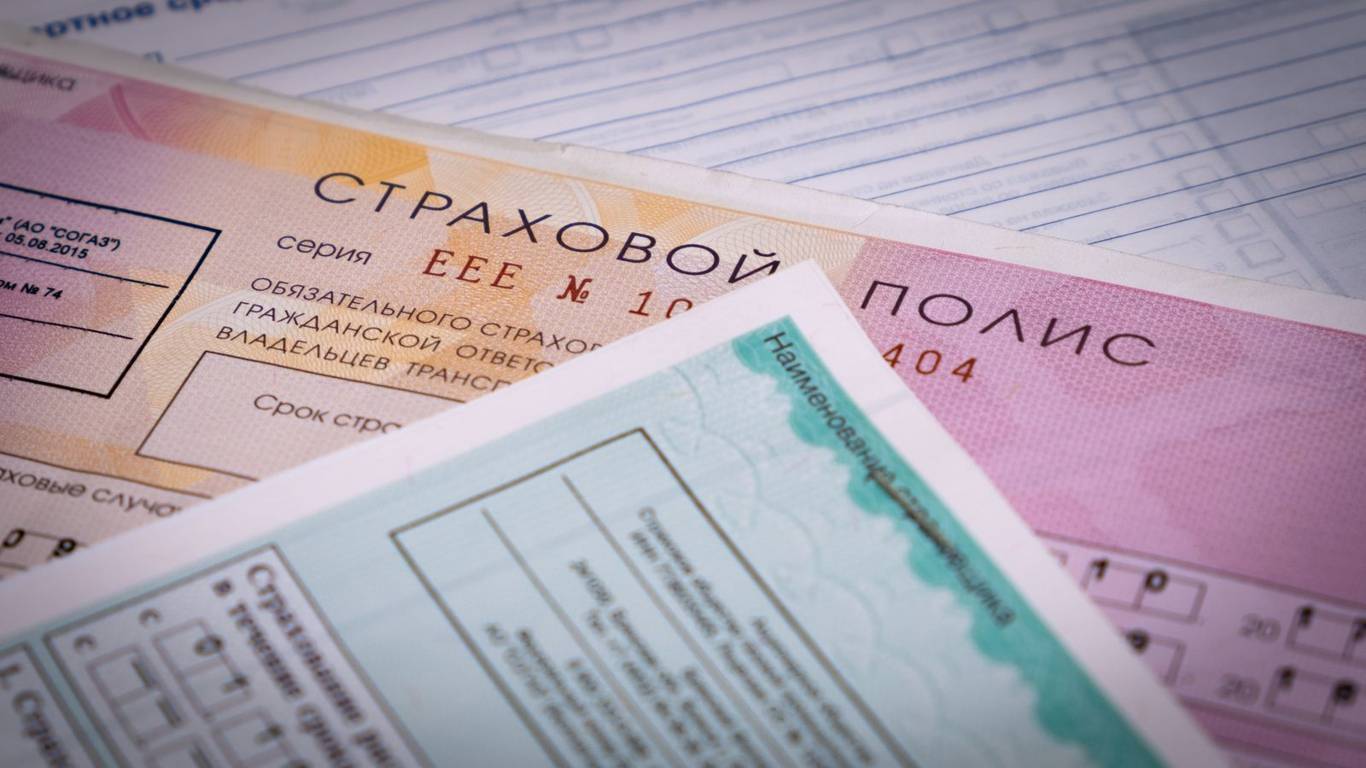
Российские автомобилисты, которые пользуются машиной только летом или в определенные месяцы года, могут сократить расходы на ОСАГО. Для этого предусмотрена возможность заключить годовой договор с ограниченным периодом использования автомобиля. В зависимости от выбранной продолжительности поездок стоимость страховки уменьшается за счет специальных коэффициентов. Например, если обычный полис стоит 10 тыс. рублей, при использовании машины в течение трех месяцев цена составит 5 тыс. рублей, а в течение полугода — 7 тыс. рублей.
По расчетам SPEEDME.RU на основании указания Банка России № 7204-У, размер экономии зависит от количества разрешенных месяцев. Для трех месяцев применяется коэффициент 0,5, для пяти — 0,65, для шести — 0,7. При семимесячном периоде использования коэффициент увеличивается до 0,8. Поэтому в рассматриваемом примере страховка на полгода стоит 7 тыс. рублей, а на семь месяцев — уже 8 тыс. рублей. При использовании автомобиля более девяти месяцев скидки по сезонному коэффициенту не будет.
Важно учитывать, что сезонное ОСАГО остается годовым договором страхования. В нем лишь устанавливаются месяцы, в течение которых автомобиль разрешается эксплуатировать. Если владелец решит продлить сезон поездок, необходимо заранее обратиться в страховую компанию и внести изменения, доплатив разницу. При этом просто продолжать ездить после окончания указанного периода нельзя. За такое нарушение предусмотрен штраф 500 рублей.
Автомобилистам также доступно краткосрочное ОСАГО на период от одного дня до трех месяцев. В отличие от сезонного договора, его стоимость рассчитывается по коэффициентам конкретной страховой компании. Поэтому короткий полис не обязательно будет дешевле. Например, если обычное годовое ОСАГО стоит 10 тыс. рублей, два трехмесячных договора должны в сумме стоить менее 7 тыс. рублей, чтобы оказаться выгоднее одного годового договора с шестимесячным периодом использования автомобиля.
При этом краткосрочная страховка имеет отдельные условия начала действия. По общему правилу договор начинает действовать через три дня после предоставления документов, если страховщик не предусмотрел более раннюю дату. Поэтому оформлять защиту непосредственно перед поездкой без проверки условий рискованно. Также важно помнить о последствиях ДТП вне разрешенного периода сезонного ОСАГО. Страховая компания вправе предъявить виновнику регрессное требование и взыскать выплаченную потерпевшему сумму при наличии установленных законом оснований.
Эксперты рекомендуют владельцам сезонных автомобилей заранее определять продолжительность эксплуатации и сравнивать разные страховые предложения. Например, для машины, которая используется только летом, трехмесячный период может обеспечить существенную экономию. Если же поездки регулярно продолжаются до осени, следует заранее учитывать дополнительные месяцы и их стоимость. Главное — правильно определить даты действия страховой защиты, чтобы экономия не привела к штрафам и дополнительным расходам.
Центральная Служба Новостей
info@csn-tv.ru
Центральная Служба Новостей
2026
Новости, Авто
ru-RU
Центральная Служба Новостей
info@csn-tv.ru
Центральная Служба Новостей
Центральная Служба Новостей
info@csn-tv.ru
Центральная Служба Новостей